Quando si parla di assicurazione auto, è essenziale distinguere tra la responsabilità civile auto, spesso indicata come RC auto, e le garanzie che possono essere aggiunte alla polizza. La RC auto è la copertura di base richiesta per circolare, ma non interviene per ogni danno che coinvolge il veicolo, il conducente o i suoi beni.
Capire cosa copre la RC auto aiuta a evitare equivoci nel momento in cui si verifica un incidente e a valutare con maggiore consapevolezza se la protezione scelta è coerente con le proprie abitudini di guida, con il valore del mezzo e con i rischi a cui si è esposti.
Che cos’è la responsabilità civile auto
La responsabilità civile auto tutela le conseguenze economiche dei danni provocati involontariamente a terzi durante la circolazione del veicolo, nei limiti e alle condizioni previsti dal contratto.
In termini semplici, se chi guida causa un incidente e danneggia un’altra persona, un altro veicolo o un bene altrui, la RC auto è la garanzia che può intervenire per il risarcimento del danno nei confronti del soggetto danneggiato.
La copertura non va però confusa con una protezione completa dell’auto: il suo scopo principale è rispondere dei danni causati a terzi, non riparare automaticamente i danni subiti dal proprio veicolo.
RC auto: cosa copre in caso di incidente
Le situazioni concrete dipendono sempre dalle circostanze del sinistro e dalle condizioni applicabili alla polizza. In linea generale, la responsabilità civile può riguardare i danni involontariamente causati a terzi durante la circolazione.
Danni alle persone
Un incidente può provocare lesioni al conducente o ai passeggeri di un altro veicolo, a un pedone, a un ciclista o ad altre persone coinvolte. In questi casi, la RC auto è pensata per gestire le richieste di risarcimento relative ai danni fisici subiti dai terzi, secondo le modalità previste.
Danni a veicoli e altri beni
La garanzia può riguardare, per esempio, i danni causati a un’altra auto, a una moto, a un cancello, a una vetrina, a un muro o ad altri beni di proprietà altrui. Anche in questo caso, l’eventuale risarcimento viene valutato in relazione alla dinamica dell’accaduto, alla responsabilità e ai limiti contrattuali.
Danni causati durante la circolazione
La circolazione non coincide soltanto con l’auto in movimento su strada. Le circostanze in cui una RC auto può essere coinvolta possono essere più ampie, ma è sempre opportuno evitare interpretazioni automatiche: per comprendere se un caso specifico rientri nella copertura servono la ricostruzione del fatto e la verifica delle condizioni di polizza.
Cosa non copre normalmente la RC auto
Uno degli equivoci più comuni è pensare che la RC auto copra tutti i danni derivanti da un incidente. In realtà, molte situazioni richiedono garanzie accessorie oppure una valutazione separata.
I danni al proprio veicolo se si ha colpa
Se il conducente causa un urto contro un’altra auto, un ostacolo o un bene altrui, la RC può occuparsi dei danni provocati ai terzi. I danni riportati dal proprio veicolo, invece, non sono automaticamente compresi.
Per valutare una protezione dedicata al mezzo possono essere rilevanti garanzie diverse, come quelle riferite ai danni da collisione o da urto, quando previste e adatte alla situazione del cliente.
Furto e incendio
La sottrazione del veicolo, il tentato furto, l’incendio o i danni collegati a tali eventi non rientrano di per sé nella responsabilità civile auto. Sono rischi che possono essere oggetto di specifiche garanzie furto e incendio, da esaminare con attenzione verificando beni assicurati, limiti, franchigie, scoperti ed esclusioni.
Danni causati da eventi atmosferici
Grandine, vento forte, allagamenti, caduta di rami e altri eventi atmosferici possono danneggiare un’auto parcheggiata o in circolazione. La RC auto non è una garanzia destinata a proteggere il proprio veicolo da queste conseguenze. L’eventuale presenza di una tutela dipende da una garanzia specifica e dalle relative condizioni.
Infortuni del conducente responsabile
La RC auto è orientata ai danni verso terzi. Per questo il conducente che ha causato il sinistro non deve dare per scontata una protezione per le proprie lesioni attraverso la sola RC. Una copertura infortuni conducente, se prevista, ha una funzione differente e va letta sulla base delle condizioni contrattuali.
Guasti, manutenzione e usura del veicolo
Un guasto meccanico, l’usura di componenti, la manutenzione ordinaria o una riparazione dovuta a un difetto del mezzo non sono, in generale, danni a terzi provocati dalla circolazione. L’assistenza stradale, quando inclusa o acquistata come garanzia aggiuntiva, può essere utile in alcune situazioni di immobilizzo, ma non sostituisce la manutenzione né opera necessariamente in ogni circostanza.
Massimale RC auto: perché è un dato importante
Nel valutare cosa copre la RC auto, occorre considerare anche il massimale. È l’importo massimo entro cui la garanzia può intervenire per i danni risarcibili in caso di sinistro.
Non è un dettaglio puramente tecnico: quando un incidente provoca danni rilevanti a persone o cose, il massimale concorre a definire l’estensione economica della protezione. Il significato concreto del dato dipende dalla struttura della polizza e dal tipo di rischio da valutare.
Leggere con attenzione i limiti indicati nei documenti contrattuali permette di confrontare soluzioni diverse senza fermarsi alla sola presenza della garanzia RC.
Esclusioni e rivalsa: perché leggere le condizioni della polizza
Ogni contratto assicurativo contiene definizioni, limiti, esclusioni e obblighi che meritano attenzione. Un’esclusione individua una situazione che non è compresa nella copertura, mentre la rivalsa può riguardare i casi in cui l’impresa di assicurazione, dopo aver risarcito il terzo danneggiato secondo le regole applicabili, può richiedere all’assicurato la restituzione totale o parziale di quanto pagato.
Non è utile presumere che ogni circostanza sia trattata allo stesso modo. Ad esempio, condizioni relative alla guida, alle persone autorizzate a utilizzare il veicolo o alle modalità di utilizzo possono incidere sulla gestione del sinistro secondo quanto previsto dalla singola polizza.
Per questo è importante comunicare correttamente le informazioni richieste in fase di valutazione e segnalare i cambiamenti che possono avere rilevanza assicurativa, come l’uso effettivo dell’auto o le persone che la guidano abitualmente.
RC auto e garanzie accessorie: come distinguere le esigenze
La domanda giusta non è soltanto “la RC auto è inclusa?”, ma anche “quali rischi restano scoperti per me?”. La risposta cambia in base al veicolo, alla frequenza di utilizzo, ai luoghi in cui viene parcheggiato, agli spostamenti quotidiani e alla situazione personale o familiare.
Oltre alla responsabilità civile, una persona può valutare, quando pertinenti, garanzie riferite a:
- danni al proprio veicolo in seguito a urti o collisioni;
- furto, tentato furto e incendio;
- eventi atmosferici o altri eventi indicati in polizza;
- infortuni del conducente;
- assistenza in caso di fermo del veicolo;
- tutela legale con le modalità, i limiti e le esclusioni previste.
Non tutte queste garanzie sono necessarie per ogni automobilista e la loro eventuale presenza non significa che ogni danno sia automaticamente rimborsabile. Il valore di una scelta consapevole sta nel collegare le coperture ai rischi concreti, verificando sempre cosa è incluso e cosa resta escluso.
Cosa fare dopo un incidente
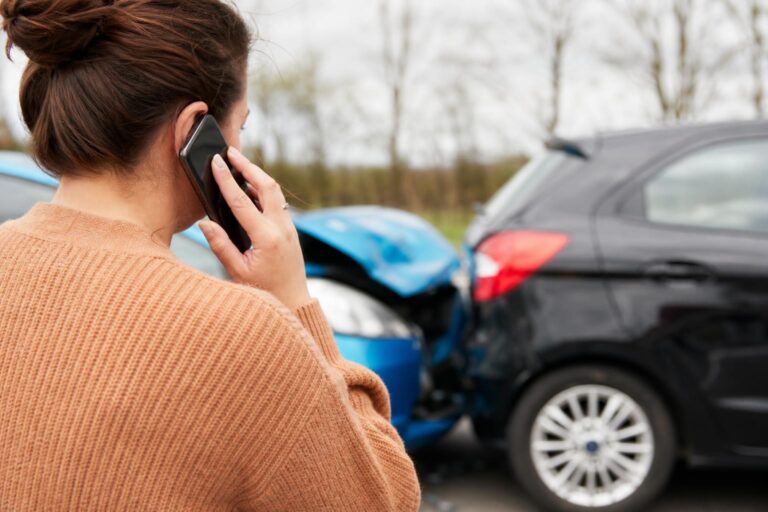
Dopo un sinistro, mantenere la calma e raccogliere informazioni corrette può aiutare nella gestione successiva. Se possibile e senza mettere a rischio la sicurezza, è utile annotare i dati dei veicoli e delle persone coinvolte, documentare la situazione con fotografie e conservare eventuali elementi utili a ricostruire l’accaduto.
È importante seguire le procedure previste dalla propria polizza per la denuncia del sinistro e fornire informazioni complete e veritiere. In presenza di danni alle persone, contestazioni sulla dinamica o situazioni complesse, è preferibile non formulare conclusioni affrettate sulla responsabilità o sulla copertura.
Come verificare se la propria RC auto è adeguata
Una revisione della polizza può essere utile quando cambiano il veicolo, le abitudini di guida, il numero delle persone che utilizzano l’auto o il contesto familiare. Prima di confrontare le opzioni, può essere utile preparare alcune domande:
- chi guida abitualmente il veicolo?
- l’auto viene usata soprattutto per tragitti brevi, lavoro, famiglia o spostamenti frequenti?
- quali danni al proprio veicolo avrebbero un impatto più difficile da affrontare?
- il mezzo viene lasciato spesso in strada o in aree esposte a particolari rischi?
- quali garanzie sono già presenti e quali limiti riportano?
Una lettura guidata della documentazione può rendere più chiara la differenza tra responsabilità civile, garanzie accessorie e condizioni che incidono sull’eventuale gestione di un sinistro.
Una valutazione utile prima di scegliere o rinnovare
La RC auto rappresenta una protezione fondamentale per i danni causati a terzi, ma non è una copertura totale del veicolo e della persona alla guida. Sapere cosa comprende e cosa non comprende permette di evitare aspettative errate e di valutare le eventuali garanzie aggiuntive in modo più ragionato.
Per approfondire le proprie esigenze, verificare le coperture già presenti o valutare insieme le soluzioni assicurative più adatte alla situazione specifica, è possibile contattare Licata Assicurazioni.
Domande frequenti
La RC auto copre i danni alla mia auto se causo un incidente?
In generale, la RC auto è destinata ai danni involontariamente causati a terzi. I danni al proprio veicolo non sono automaticamente inclusi e possono richiedere garanzie diverse, da verificare nelle condizioni di polizza.
La RC auto copre furto, incendio o grandine?
No, la sola responsabilità civile auto non è pensata per questi eventi. Furto, incendio, eventi atmosferici e altri danni al proprio veicolo possono essere oggetto di garanzie accessorie specifiche, se previste dal contratto.
Il conducente responsabile dell'incidente è coperto dalla RC auto?
La RC auto tutela principalmente i terzi danneggiati. Per le lesioni del conducente responsabile può essere necessario valutare una copertura infortuni conducente, con condizioni, limiti ed esclusioni da leggere con attenzione.
Che cos'è il massimale della RC auto?
Il massimale è il limite massimo entro cui la garanzia può intervenire per i danni risarcibili. È un elemento importante da controllare insieme alle altre condizioni della polizza.